Domain ebook-magazine.de kaufen?
Wir ziehen mit dem Projekt
ebook-magazine.de um.
Sind Sie am Kauf der Domain
ebook-magazine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ebook-magazine.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Lauffener Weingärtner 2025 Lesestoff ® weissgekeltertLesestoff ® weiß gekeltert (Blanc de Noirs) ist der Stoff, aus dem die Träume des Weinliebhabers sind: kraftvoll-frisch, schmelzig-vollmundig mit schöner Frucht. Achtsame Traubenlese, gekühlte Vergärung und Weinbereitung von Meisterhand machen Lesestoff ® zu einem außergewöhnlichen, weiß gekelterten Wein mit Charakter, Frische und Ausgewogenheit. Am Gaumen vereinen sich fruchtige Aromen von Ananas, weißem Pfirsich und Aprikose mit feiner Säurestruktur zu einer ausgewogenen Balance. Die Fülle dieses Weines und ein feiner Touch Fruchtsüße bilden ein besonderes Genuß-erlebnis.7,40 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Lauffener Weingärtner 2024 Lesestoff ® Cuvée RoséLesestoff® Rosé ist der Stoff, aus dem die Träume des Weinliebhabers sind: Jugendlich, frisch präsentiert sich dieser neue Rosé aus der Lesestoff® Serie. Harmonisch begegnen sich Fruchtsäuren und Aromen von Himbeeren, Kirschen und Erdbeeren, gepaart mit würzigen Noten. Die Fülle dieses Weines und ein feiner Touch Fruchtsüße bilden ein besonderes Genusserlebnis.7,40 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Lauffener Weingärtner 2023 Lesestoff® Rotwein CuvéeLesestoff ® ist der Stoff, aus dem die Träume des Weinliebhabers sind: vollmundig, kraftvoll und mit reifer Frucht in Hülle und Fülle. Achtsame Traubenlese, Weinbereitung von Meisterhand und der schonende Ausbau machen Lesestoff ® zu einem außergewöhnlichen Rotwein mit Charakter, Tiefe und Schmelz. Am Gaumen vereinen sich Aromen von saftigen Brombeeren und Kirschen mit weichen Tanninen. Feine Röstaromen und ein verführerischer Touch Fruchtsüße bilden ein besonderes Geschmackserlebnis.7,40 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
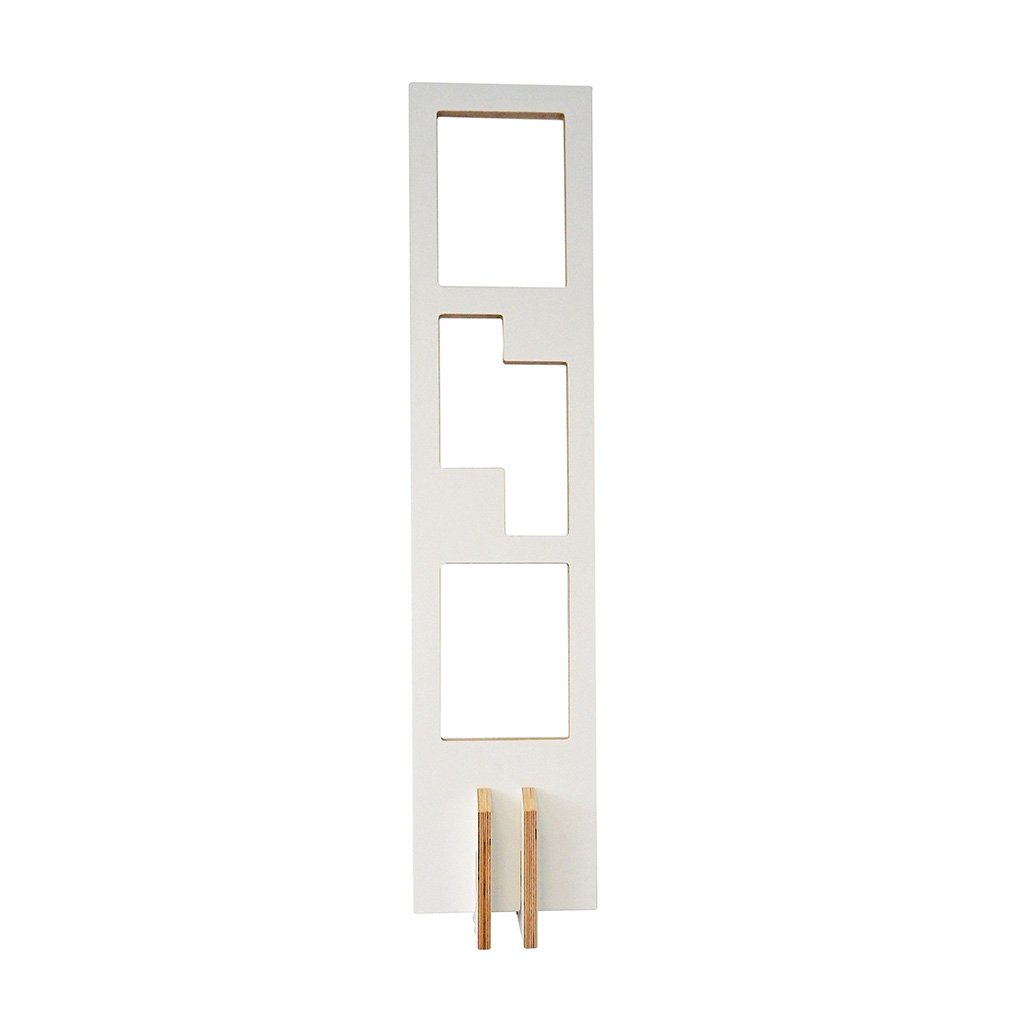
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...127,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauffener Weingärtner 2025 Lesestoff ® weissgekeltertLesestoff ® weiß gekeltert (Blanc de Noirs) ist der Stoff, aus dem die Träume des Weinliebhabers sind: kraftvoll-frisch, schmelzig-vollmundig mit schöner Frucht. Achtsame Traubenlese, gekühlte Vergärung und Weinbereitung von Meisterhand machen Lesestoff ® zu einem außergewöhnlichen, weiß gekelterten Wein mit Charakter, Frische und Ausgewogenheit. Am Gaumen vereinen sich fruchtige Aromen von Ananas, weißem Pfirsich und Aprikose mit feiner Säurestruktur zu einer ausgewogenen Balance. Die Fülle dieses Weines und ein feiner Touch Fruchtsüße bilden ein besonderes Genuß-erlebnis.7,40 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Lauffener Weingärtner 2024 Lesestoff ® Cuvée RoséLesestoff® Rosé ist der Stoff, aus dem die Träume des Weinliebhabers sind: Jugendlich, frisch präsentiert sich dieser neue Rosé aus der Lesestoff® Serie. Harmonisch begegnen sich Fruchtsäuren und Aromen von Himbeeren, Kirschen und Erdbeeren, gepaart mit würzigen Noten. Die Fülle dieses Weines und ein feiner Touch Fruchtsüße bilden ein besonderes Genusserlebnis.7,40 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Lauffener Weingärtner 2023 Lesestoff® Rotwein CuvéeLesestoff ® ist der Stoff, aus dem die Träume des Weinliebhabers sind: vollmundig, kraftvoll und mit reifer Frucht in Hülle und Fülle. Achtsame Traubenlese, Weinbereitung von Meisterhand und der schonende Ausbau machen Lesestoff ® zu einem außergewöhnlichen Rotwein mit Charakter, Tiefe und Schmelz. Am Gaumen vereinen sich Aromen von saftigen Brombeeren und Kirschen mit weichen Tanninen. Feine Röstaromen und ein verführerischer Touch Fruchtsüße bilden ein besonderes Geschmackserlebnis.7,40 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
moses. Classic Quiz LiteraturWahre Quiz-Klassiker: In den Kartensets der Classic Quiz-Reihe warten beliebte Themen, erlesene Fragen und eine edle Optik. Dadurch sind diese Quiz-Editionen nicht nur etwas für Gelegenheits-Quiz-Fans, sondern auch für wahre Quiz-Connaisseure. Alle Fragen wurden von erfahrenen Quizautor*innen sorgsam ausgewählt und maßgeschneidert auf den Punkt gebracht. Jedes handliche Kartenset garantiert kurzweilige Unterhaltung und sorgt für Wissenszuwachs mit Aha!-Effekt. Die Karten sind zudem mit einer größeren Typographie für eine gute Lesbarkeit optimiert, damit wirklich nichts dem Quizgenuss im Wege steht! Das Classic Quiz ist das ideale Geschenk für alle, die ihr Allgemeinwissen auf die Probe stellen und um interessante Fakten erweitern wollen.Classic Quiz LiteraturWo ermittelt Kommissar Wallander? Was ist ein retardierendes Moment? Wer wartete auf Godot, und wer ist eigentlich Godot? In diesem Quiz warten 150 Fragen zu Klassikern und aktueller Literatur.+ Quiz miterlesenen Fragen zum Thema Literatur+ jeweils 50 Karten in einer Schachtel+ größere Typographie für optimale Lesbarkeit+ edles Design9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.